
B2B satış kazanma oranı neden düşer?
Bir çeyrekte daha az satış kazanıldığında, kapanan iş sayısı mı düştü, fırsatların dağılımı mı değişti, yoksa aynı ürünler mi daha az kazandı? Bu çalışma üç soruyu açık CRM verisinde ayrı ayrı ölçüyor.
1.000 kredi + 7 gün tam erişimİlk uygulama girişinde · Cihaz başına bir kez · Kart gerekmez
Kurgusal bir B2B CRM arşivinde nisan–aralık 2017 arasında kapanan 6.064 fırsatı inceledik. Üçüncü çeyrekten dördüncüye kazanma oranı %61,407’den %60,252’ye düştü. Simetrik ayrıştırmada ürün karması +0,016 yüzde puan, ürün içi oran hareketleri −1,171 yüzde puan katkı verdi. Kazanılan iş sayısındaki 61 adetlik düşüşte ise daha az fırsatın kapanması, orandaki düşüşten daha büyük bir bileşendi.
Kazanılan iş sayısı ile kazanma oranı farklı kararlar gerektirir
Aylık toplantıda bir önceki döneme göre daha az sipariş kazanıldığı görülüyor. Satış ekibi hemen teklif sürecini değiştirmeyi düşünebilir. Ancak aynı sayıda satış kazanılırken oran düşebilir. Fırsatların daha azı sonuçlandığı için, oran sabit kalsa bile kazanılan iş sayısı azalabilir.
Önce iki ayrı ölçüyü tanımladık. Kazanılan iş sayısı, dönem içinde kazanıldı olarak kapanan fırsatların adedidir. Kapanan fırsatlarda kazanma oranı, bu adedin aynı dönemde kazanılan ve kaybedilen fırsatların toplamına bölünmesidir. Açık kayıtlar beklemeye devam eder. Tutar ve sipariş adedi de ayrı ölçülerdir.
Araştırmanın ilk sorusu, üçüncü ve dördüncü çeyrekler arasındaki kazanım adedi farkında hacim ile oranın payını belirlemekti. İkinci soru, kazanma oranı farkında kapanan fırsatların ürünlere dağılımı ile her ürünün kendi oranındaki değişimi ayırmaktı. Bir önceki çeyrek çifti, bölge kırılımı ve düşük hacimli bir ürünün çıkarılmasıyla sonuçların duyarlılığını kontrol ettik.
Dönem içinde kapanan fırsatların oranı, bir dönemde açılan bütün fırsatların 90 gün içinde kazanılma ihtimalinden farklı bir soruyu yanıtlar. Kohort analizi için açılış veya ilk görüşme tarihiyle başlayıp her kayda aynı takip süresini vermek gerekir. Olasılık tahminleri için geriye dönük satış tahmini araştırmamız bu soruyu ayrı ele alıyor.
Kapanış tarihini ve ölçüm birimini sabitleyin
Maven Analytics’in CRM Sales Opportunities arşivi, bilgisayar donanımı satan kurgusal bir şirketi anlatır. Ana tabloda her fırsatın bir kimliği, ürünü, son durumu ve varsa kapanış tarihi var.
| Kapsam | Kayıt | Karar |
|---|---|---|
| Ham fırsat tablosu | 8.800 | Fırsat kimliklerinin tamamı benzersiz. |
| Açık veya aday araştırması | 2.089 | Kapanan fırsat oranının dışında. |
| İnceleme dönemi dışında kapananlar | 647 | İlk çeyrekteki kayıtlı kapanışlar martta başlıyor. Üç tam takvim çeyreğine odaklandık. |
| Nisan–aralık 2017 kapanışları | 6.064 | Üç dönem ve yedi ürünle ana hesap. |
Fırsatı, kapanış tarihinin takvim çeyreğine yerleştirdik. Aynı müşterinin iki farklı işi, iki fırsat olarak kalıyor. Ürün grubu, fırsat tablosunda yazan değer. Fiyat listesiyle birleştirmedik. Örneğin GTXPro kodda ve tablolarda kaynaktaki yazımıyla gösteriliyor.
Bölge kontrolünde temsilci kaydını, ekip tablosundaki bölgeyle eşledik. Her temsilcinin tek kaydı vardı ve kapsama alınan bütün temsilciler eşleşti. Arşiv, temsilcilerin bir tarihte başka bölgeye atanıp atanmadığını göstermiyor. Bölgeyi, dışa aktarımdaki eşleme olarak okuyoruz.
Bu çalışma kapanan işlerin adedini sayar. Kazanılan işlerin `close_value` tutarını kullanmadık. Kayıp işlerde aynı tanımla ölçülmüş bir potansiyel sipariş tutarı olmadan tutar bazlı bir kazanma oranı kurmak farklı varsayımlar gerektirir.
61 daha az kazanımın ne kadarı kapanış hacmiyle ilişkili?
| Dönem | Kazanıldı | Kaybedildi | Kapanan toplam | Kazanma oranı |
|---|---|---|---|---|
| 2017 · 2. çeyrek | 1.254 | 778 | 2.032 | %61,713 |
| 2017 · 3. çeyrek | 1.257 | 790 | 2.047 | %61,407 |
| 2017 · 4. çeyrek | 1.196 | 789 | 1.985 | %60,252 |
İkinci çeyrekten üçüncüye üç iş daha kazanıldı. Buna rağmen kazanma oranı yaklaşık 0,306 yüzde puan düştü. Kapanan toplam fırsat 15 arttığı için bu iki hareket bir arada görülebiliyor. Sayıya bakmak kaç iş kazanıldığını, orana bakmak kapanan işlerin ne kadarının kazanıldığını söyler.
Dördüncü çeyrekte 62 daha az fırsat kapandı ve 61 daha az iş kazanıldı. Kazanılan adet, kapanış hacmi ile kapananların kazanma oranının çarpımıdır. Adet farkını iki parçaya ayırdık. Kapanış adedi farkını iki oranın ortalamasıyla, oran farkını da iki kapanış adedinin ortalamasıyla çarptık.
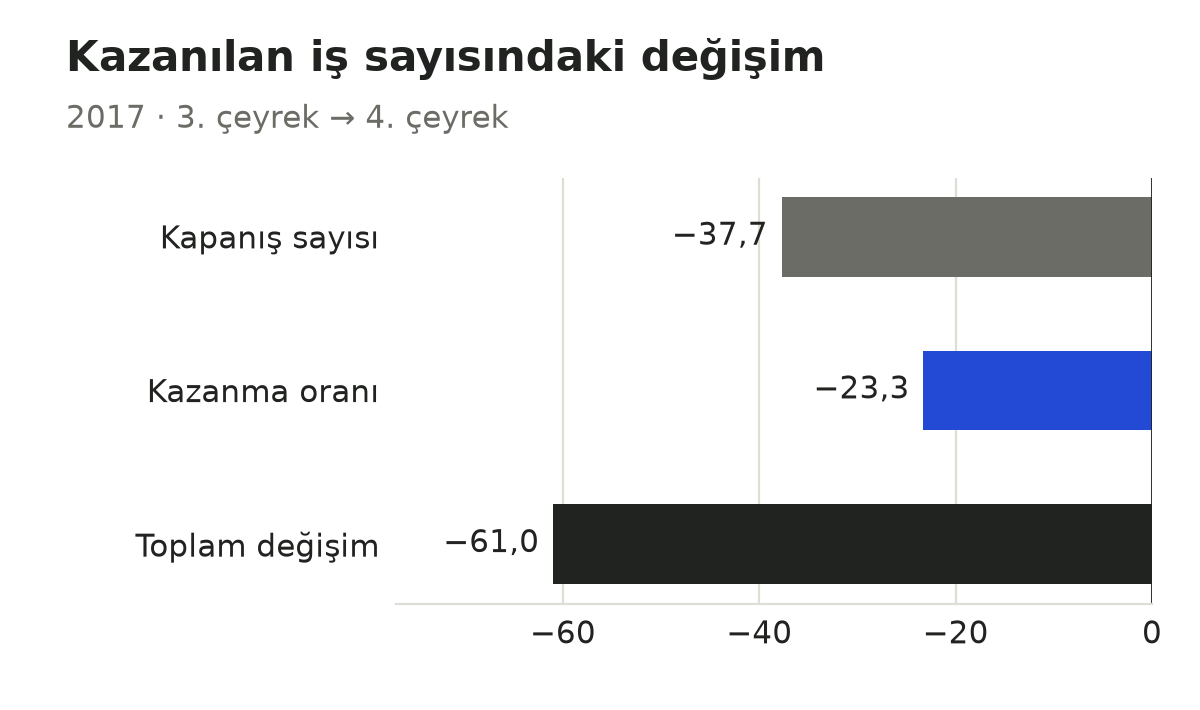
Böylece adet farkının yaklaşık −37,7’si kapanış hacmiyle, −23,3’ü kazanma oranıyla ilişkili çıktı. Bu hesap daha az fırsatın neden kapandığını söylemez. Hacim göstergesi düşerken, yeni iş girişi ile kararın sonraki döneme sarkması ayrı ayrı incelenebilir.
Ürün ağırlıklarını ve ürün içi oranları aynı hesapta ayırın
Her ürün için iki sayı çıkarın. İlki, dönemin kapanan fırsatları içinde o ürünün payı. İkincisi, o ürünün kapanan fırsatları içindeki kazanma oranı. Örneğin kapanan 100 fırsatın 20’si bir ürüne aitse ürünün payı %20’dir. Bu 20 işin 12’si kazanılmışsa ürünün oranı %60’tır. Ürünün toplama katkısı %20 × %60, yani 12 yüzde puandır.
Dönemin genel oranı, her ürün için pay ile oranı çarpıp toplamaktır. Ardışık iki dönemi kıyaslarken E. M. Kitagawa’nın simetrik ayrıştırmasını kullandık. Formüllerde pay ve oranları 0 ile 1 arasında kullanın. Sonucu 100 ile çarptığınızda yüzde puan elde edersiniz.
| Bileşen | Ürün başına hesap | Okuma biçimi |
|---|---|---|
| Ürün karması | Pay farkı × iki dönemin ürün oranlarının ortalaması | Kapanan fırsatların ürünlere dağılımı değiştiğinde ortaya çıkan bileşen. |
| Ürün içi oran | Oran farkı × iki dönemin ürün paylarının ortalaması | Her ürünün oranı, ortak ürün paylarıyla karşılaştırıldığında ortaya çıkan bileşen. |
| Genel oran farkı | Bütün ürünlerin iki bileşenini topla | Yuvarlama öncesinde gözlenen farkla birebir eşleşir. |
Simetrik yöntem, ilk veya son dönemi tek referans olarak seçmek zorunda bırakmaz. Ürün başına iki terimi açtığınızda çapraz terimler birbirini götürür. Geriye ikinci dönemin pay × oran çarpımı eksi ilk dönemin çarpımı kalır. Bu özelliği analiz kodunda kesirlerle, yuvarlama yapmadan doğruladık.
Ürün içi bileşeni görmek için, her iki dönemin ürün oranlarını aynı ortalama ürün paylarıyla da hesaplayabilirsiniz. Bu çalışmada standartlaştırılmış oran üçüncü çeyrekte %61,433 ve dördüncüde %60,262. Aralarındaki fark −1,171 yüzde puan. Farklı bir çeyrek çiftinde ortalama paylar yeniden hesaplanacağı için, bu oranları ortak bir referans seçmeden sürekli bir seri gibi yorumlamayın.
Net ürün karması katkısı küçük kaldı
| Ürün | 3Ç kazanılan / kapanan | 4Ç kazanılan / kapanan | Karma katkısı | Ürün içi katkı |
|---|---|---|---|---|
| GTK 500 | 4 / 6 | 3 / 7 | +0,033 | −0,077 |
| GTX Basic | 256 / 419 | 257 / 411 | +0,146 | +0,295 |
| GTX Plus Basic | 212 / 330 | 178 / 328 | +0,239 | −1,628 |
| GTX Plus Pro | 143 / 234 | 143 / 227 | +0,003 | +0,215 |
| GTXPro | 226 / 368 | 200 / 325 | −0,987 | +0,022 |
| MG Advanced | 186 / 330 | 183 / 316 | −0,115 | +0,248 |
| MG Special | 230 / 360 | 232 / 371 | +0,698 | −0,246 |
| Toplam | 1.257 / 2.047 | 1.196 / 1.985 | +0,016 | −1,171 |
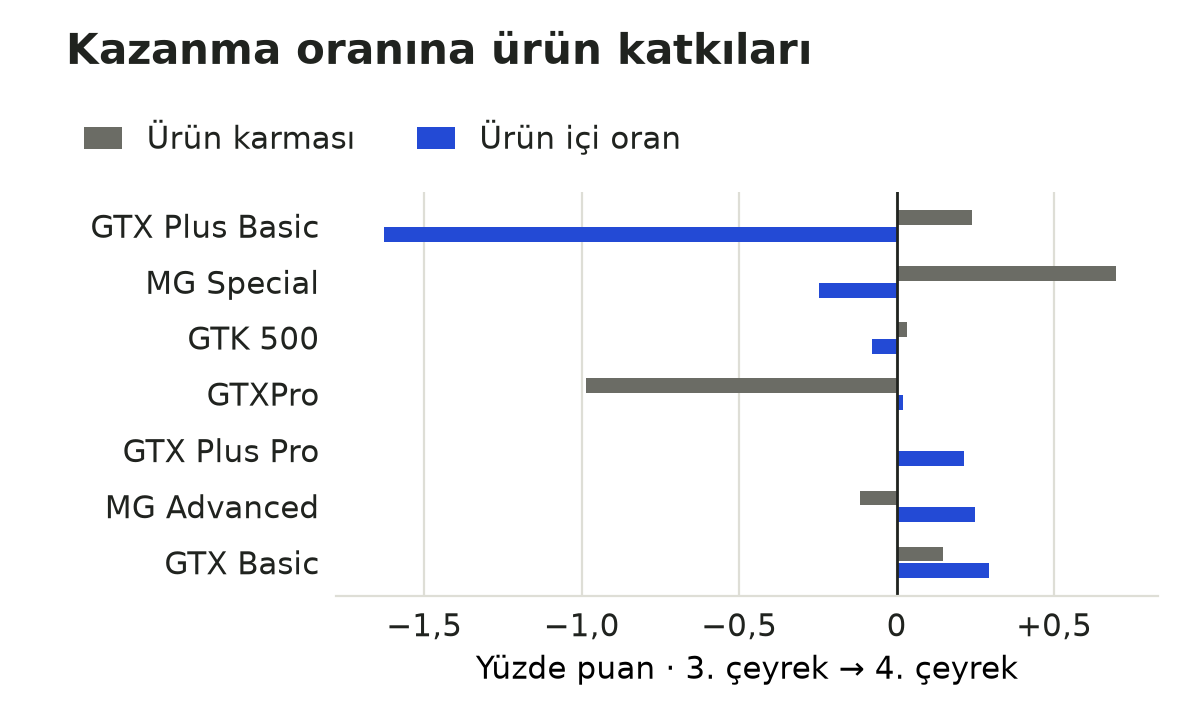
Net karma katkısı +0,016 puan olsa da dağılım sabit kalmadı. GTXPro’nun kapanan fırsatlar içindeki payı %17,98’den %16,37’ye indi. Bu hareket −0,987 puanlık karma katkısı oluşturdu. MG Special’ın payı %17,59’dan %18,69’a çıkınca +0,698 puan katkı geldi. Toplamı okurken, birbirini dengeleyen büyük hareketleri tabloda tutmak gerekir.
GTX Plus Basic’te kapanan iş sayısı 330’dan 328’e inerken kazanılan adet 212’den 178’e düştü. Ürün içi oran %64,24’ten %54,27’ye geriledi. Bu ürünün −1,628 puanlık katkısı, toplam ürün içi −1,171 puandan daha büyük. Bazı ürünlerdeki iyileşmeler bu düşüşü dengeledi.
Buradan çıkacak araştırma adımı GTX Plus Basic’in iki dönemdeki kapanan kayıtlarını karşılaştırmak olur. Örneğin aynı müşteri türleri mi alım yaptı, karar tarihleri kaydı mı, ürünün önerildiği kullanım amaçları değişti mi? Arşivde teklif şartları ve alıcı gerekçeleri bulunmadığı için bu soruların yanıtı hesapta yer almıyor. Bir sonraki inceleme için kazanılan ve kaybedilen satışların analizi alıcı görüşmelerini yapılandırıyor.
Her iki ürün iyileşirken toplam oran düşebilir
| Grup | İlk dönem | Sonraki dönem | Oran değişimi |
|---|---|---|---|
| Ürün A | 64 / 80 · %80 | 17 / 20 · %85 | +5 yüzde puan |
| Ürün B | 4 / 20 · %20 | 20 / 80 · %25 | +5 yüzde puan |
| Toplam | 68 / 100 · %68 | 37 / 100 · %37 | −31 yüzde puan |
Her iki ürünün kazanma oranı beş puan yükseldi. Buna karşın, kapanan fırsatların ağırlığı daha düşük oranlı B’ye kayınca genel oran 31 puan düştü. Simetrik hesapta karma −36, ürün içi oran +5 puan verir. Her iki dönemi %50 A ve %50 B ile standardize ettiğinizde oran %50’den %55’e çıkar.
Bu tablo Simpson paradoksu olarak bilinen yön değişimine örnek. Sayıları yöntemi göstermek için ürettik. Maven arşivindeki çeyrek karşılaştırmasında ise bazı ürünlerin oranı arttı, bazılarının düştü. İki durumu ayırmak, toplam orandan ürünlere ilişkin aceleci sonuçlar çıkarmayı önler.
Sonucu iki farklı kırılım ve bir başka dönemle sınayın
| Karşılaştırma | Toplam fark | Karma katkısı | Kırılım içi katkı |
|---|---|---|---|
| Ürün · 2Ç → 3Ç | −0,306 | +0,046 | −0,352 |
| Ürün · 3Ç → 4Ç | −1,155 | +0,016 | −1,171 |
| Bölge · 3Ç → 4Ç | −1,155 | +0,027 | −1,182 |
| GTK 500 hariç ürün · 3Ç → 4Ç | −1,078 | +0,019 | −1,098 |
Düşük hacimli GTK 500’ü çıkardığımızda ana bulgunun yönü değişmedi. Üçüncü çeyrekte bu üründe 6, dördüncüde 7 kapanış var. Bir tek işin sonucu bile bu küçük grubun oranını gözle görülür biçimde değiştirebilir. Bu nedenle ürün bazında oranları paydalarıyla birlikte raporladık.
Bölgeye göre yaptığımız ayrı hesapta karma katkısı yine küçük. Bölge ve ürün katkıları aynı toplam farkı iki farklı şekilde ayrıştırır. Sonuçları birbirine ekleyemezsiniz. Ürünler ile bölgelerin ortak dağılımını anlamak için ayrı bir çapraz analiz gerekir. Yeterli kapanış olmayan hücrelerde açıklama gücü sınırlı kalır.
İkinci çeyrekten üçüncüye oran farkı daha küçük, ancak işaretler aynı. Bu iki geçiş tek bir kurgusal arşivden geliyor. Hesapların tekrarlanabilir olması, başka bir yıl veya satış ekibi için aynı sonuçların çıkacağı anlamına gelmez.
Bir sonraki satış toplantısına hangi tabloyu götürmeli?
Paydayı toplantıdan önce yazın.
Bir kayıt bir fırsat olsun. İki dönemde de aynı kazanıldı ve kaybedildi tanımlarını kullanın. Karar verilmeden kapanan kayıtları nasıl ele aldığınızı belirtin.
Önce dört ham sayıyı gösterin.
Kazanılan, kaybedilen, kapanan toplam ve kazanma oranını yan yana verin. Artış veya düşüş işaretini hangi döneme göre hesapladığınızı yazın.
Kırılımı karar sorusuna göre seçin.
Ürün kararı için ürün, bölge planı için bölgeyle başlayın. Her grup için iki dönemin kapanan adedini, payını ve oranını yazın.
Farkı kontrol edin.
Karma ve grup içi katkıları toplayın. Yuvarlama öncesi toplam, iki genel oran arasındaki farka eşit olmalı.
CRM kaydını ve müşterinin yanıtını okuyun.
Öne çıkan bir grupta benzer kapanışları inceleyin. Görüşmeler ve teklif kayıtları, istatistikte görülen farkın hangi sürece bağlanabileceğini araştırmaya yardımcı olur.
Yeni bir ürün yalnızca ikinci dönemde varsa ilk dönemdeki kazanma oranı bilinmez. Otomatik olarak sıfır yazmak iki bileşeni çarpıtır. Ortak ürünlerde ayrıştırma yapıp yeni ürünün kapanış ve kazanım sayısını ayrı gösterebilirsiniz. Böyle yaptığınızda ortak kapsamın genel oran farkını ve tüm portföyün farkını ayrı adlandırın.
Her çeyrekte aynı ürün referansını kullanırsanız, zaman içinde karşılaştırılabilir standartlaştırılmış bir seri elde edebilirsiniz. Bunun yanında ham oranı da saklayın. Hacim veya faaliyet planı için mevcut gerçek dağılım, ürün iyileştirmelerini tartışmak için sabit dağılımla hesaplanan oran önem taşıyabilir.
Ayrıştırma farkı ölçer, nedeni test etmek için başka kanıt gerekir
Veri kurgusal, dönem bir takvim yılındaki üç çeyrek ve ürün alanı kayıt başına tek değer içeriyor. Sonuçlar bu arşivdeki kapanışları betimler. Hiç kapanmayan fırsatlar, daha sonra yeniden açılan fırsatlar ve geçmişte değişmiş ürün atamaları bu yöntemle izlenemiyor.
Ayrıştırılmış oran farkı, ürün içinde kalan bütün gözlenmiş ve gözlenmemiş değişimleri içerir. Satıcı deneyimi, teklif politikası, müşteri türü ve kapanışa kadar geçen süre değişmiş olabilir. Hangi etkenin farkı yarattığını görmek için tarihli durum geçmişi, teklif metinleri ve alıcı teyidi gibi ek veriler gerekir.
Kapanış tarihiyle yapılan tablo, o dönemde sonuçlanan fırsatları sayar. Geç kapanan veya ertelenen işleri açık bırakan bir ekibin oranı bu yüzden daha iyi görünebilir. Bu durum için açılış kohortuyla belirli süre içinde kazanma oranını ve vade sonunda açık kalanların payını da raporlayın.
Gruplar aynı müşteri veya satış ekibini paylaşabilir. Kurgusal örnekte belirsizlik aralığı ya da istatistiksel anlamlılık testi vermedik. Makale açık yöntemli bir teknik çalışmadır. Harici hakem değerlendirmesinden geçmemiştir.
Hesabı aynı ZIP üzerinden yeniden çalıştırın
Kaynakçada Maven Analytics’in veri tanımı ve bir açık arşiv aynası yer alıyor. İki açık kopya aynı SHA-256 özetini verdi. Aşağıdaki kod arşivin özetini denetler. Arşivle kodu aynı klasöre koyup python reproduce.py CRM+Sales+Opportunities.zip komutunu çalıştırın. İndirdiğiniz dosyanın adı farklıysa komutta o adı kullanın.
Python 3.10 veya üzeri yeterli. Hesap için harici paket gerekmez.
Dönem, kırılım, adet, pay, oran ve katkı bileşenlerini içerir. Oran ve katkılar dosyada 0 ile 1 ölçeğine göre saklanır. Katkılar negatif de olabilir.
Kapsam dışı kayıtlar, dönem toplamları, duyarlılık kontrolleri ve veri arşivi özeti.
Grafik üretim kodu özet dosyasını Matplotlib ile çizer. Ana adetleri ve ürün ayrıştırmasını ayrıca SQLite ile hesapladık. İki hesap da aynı sonuçları verdi.
Toplam oranı ilk işaret olarak okuyun
Kapanan işlerin kazanma oranı bu arşivde düşerken ürün karmasının net katkısı az da olsa pozitif kaldı. Ürün içi farklar, oranın düştüğü yeri gösterdi. İş adedindeki düşüşte ise kapanış hacminin katkısı daha büyüktü.
Bir ekip aynı yaklaşımı kullanarak tartışmayı somutlaştırabilir. Önce kaç fırsat kapandı, sonra hangileri kazanıldı, ardından hangi grupların nasıl değiştiği sorulur. Bunun ardından alıcı yanıtları incelendiğinde, değişiklik önerisi belirli fırsat ve kararlara dayanır.
Sık sorulan sorular
Oran, hacim ve kırılımları karşılaştırırken sık karşılaşılan sorular.
B2B satış kazanma oranı nasıl hesaplanır?
Dönemde kazanıldı olarak kapanan fırsatları, aynı dönemde kazanılan ve kaybedilen fırsatların toplamına bölün.
Satış adedi artarken kazanma oranı düşebilir mi?
Evet. Örneğin kapanan fırsat adedi kazanılan adetten oransal olarak daha hızlı artarsa daha fazla iş kazanılırken oran düşebilir.
Yüzde puan nedir?
İki oranın doğrudan farkıdır. Kazanma oranı %60’tan %58’e inerse değişim −2 yüzde puandır.
Ürün karması kazanma oranını nasıl değiştirir?
Genel oran ürünlerin kapanış paylarıyla ağırlıklandırılır. Oranı daha düşük bir ürünün payı artarsa, ürün içi oranlar aynı kalsa bile genel oran düşebilir.
Yeni ürünün ilk dönemde oranı yoksa ne yapılır?
Önce iki dönemde de bulunan ürünlerin ayrıştırmasını yapabilirsiniz. Yeni ürünü ve güncel kapanış sayısını ayrı gösterin.
Bu bulgular gerçek satış ekipleri için bir kıyas değeri mi?
Kullanılan fırsatlar kurgusaldır. Çalışma yöntemi ve bu arşivde elde edilen sayıları gösterir.
Kaynaklar ve örnek notu
Veri, yöntem ve ölçüm tanımını izlemek için kaynaklar.
- Maven Analytics · CRM Sales Opportunities
Kurgusal satış verisini ve kamu malı lisansını tanımlayan yayıncı.
- Arşivin açık aynası · GitHub
Hesaplamada kullanılan arşivin açık kopyası.
- Salesforce Help · Calculate Win Rate on Closed Opportunities
Kapanan fırsatlar ve tüm açılan fırsatlar için kullanılan paydaları ayrı tanımlıyor.
- Kitagawa (1955) · Components of a Difference Between Two Rates
Oran farkının bileşim ve grup içi oran bileşenlerini geliştiren makale.
- Michigan Department of Health and Human Services · Kitagawa rate decomposition
Simetrik iki formülü ve bir uygulama örneğini gösteren kamu kurumu sunumu.
- Simpson (1951) · The Interpretation of Interaction in Contingency Tables
Toplam ve grup düzeyindeki ilişkileri karşılaştırmaya ilişkin kuramsal kaynak.